A Nemzetközi Energia Ügynökség (IEA) 2026-os hidrogénjelentése (GHR-2026, [1]) alapvetően 2025-ről szól, azonban a jelentés mindig a tárgyévet követő év nyarára készül el. Emiatt 2026 közepén nem megkerülhető témává vált az év elején kirobbant iráni fegyveres konfliktus, illetve annak energetikai vonatkozásai, elsődlegesen a Hormuzi-szoros blokádja kapcsán, így az idei GHR hidrogénjelentés is viszonylag kiterjedten foglalkozik a geopolitikai dimenziókkal. Sőt, mivel a Perzsa-öböl térségében különösen, de világszerte is egyre gyakoribbak a biztonsági, geopolitikai válságjelenségek, ezért kissé általánosabb kitekintésben is érdemes foglalkozni a hidrogén szerepével, érintettségével és a jövőbeni lehetőségeivel a hasonló konfliktusok hatásainak kivédésében, vagy legalább mérséklésében.
A sűrűsödő geopolitikai sokkok – mint megtapasztalhattuk – nem csak az energiát érintik, hanem ellátási láncokat, a kritikus nyersanyagokat is. Ez Hormuz óta újra ráirányította a figyelmet a hidrogénre, illetve származékaira. A helyzet annyiban ellentmondásos a hidrogénszektor kapcsán, hogy a szükségessége viszonylag széleskörűen elfogadott, de a megvalósítása nehéz.
Hidrogénszármazékok kereskedelmére, elérhetőségére gyakorolt hatás
A Hormuzi-szoros lezárása kapcsán közismert a nemzetközi olajkereskedelemre gyakorolt sokkszerű hatás, és szakmai körökben ismert az Öböl-menti LNG létesítményekre, illetve ennek exportjára gyakorolt negatív hatás is. Kevésbé közismert a hidrogénszármazékok, és egyes ipari gázok piacának érintettsége, pedig ez is jelentősen túlnyúlik a közép-keleti térségen. Az Öböl térsége a világ globális hidrogénelőállításának kb. hatodát (~16%) adja, amelyet főként az Öböl-környéki finomítók, vegyipari üzemek, illetve a műtrágyagyártás használ fel, és e termékeket alapvetően exportja bocsátják. A Perzsa-öböl térsége adja a főbb hidrogénszármazékok közül:
- a globális ammónia kereskedelem ~25%-át
- a globális karbamid (urea) kereskedelem ~40%-át
- a globális metanol kereskedelem közel 45%-át.
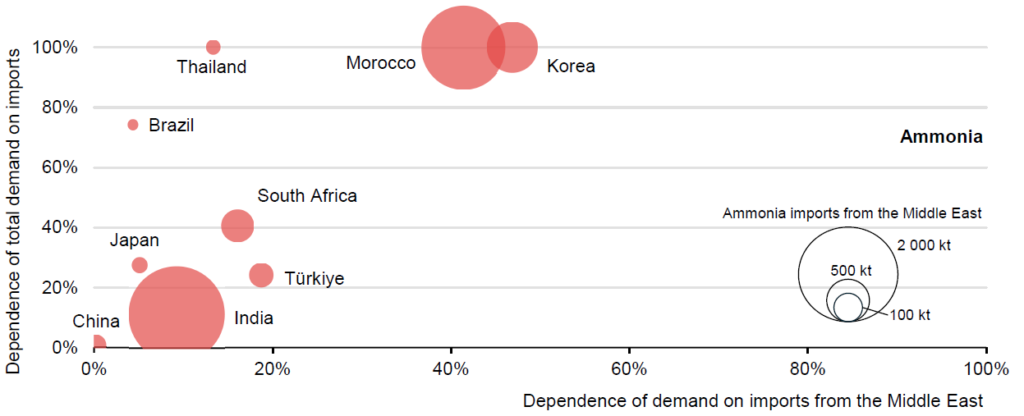
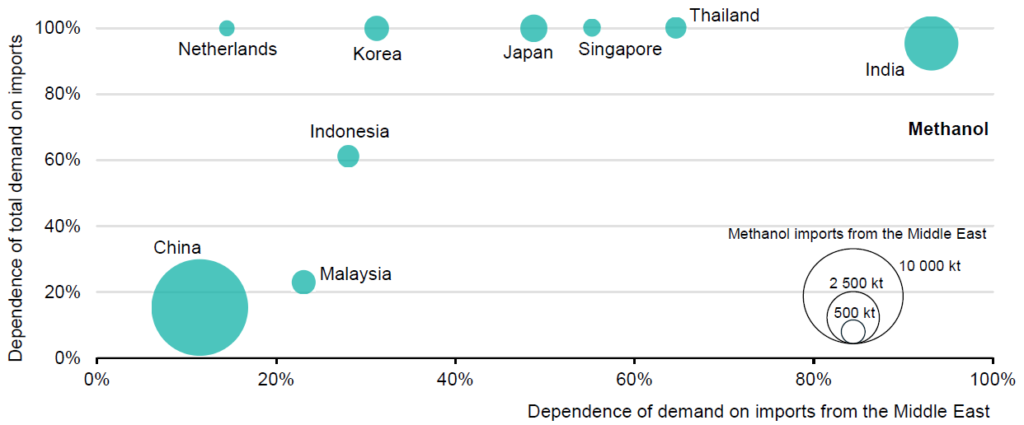
Mindegyik említett vegyület előállítása jelentős mennyiségű hidrogént igényel, mindegyik alapvető fontosságú ipari alapanyag, így a Hormuzi-szoros lezására súlyosan érintette ezek globális ellátóláncait is. Az érintettség mértéke régiónként eltérő, de tekintve, hogy az ammónia nagy részét műtrágyagyártásra használják, és manapság a terméshozamok megtartásához ez nem nélkülözhető, így végső soron az érintett régiók élelmiszerbiztonsága is erősen függ ettől. Végső soron pedig ez a migrációs hullámok intenzitásával is összefügg(1). Mivel a nitrogén alapú műtrágyák gyártásához nagy mennyiségű földgáz szükséges, így azon országok, amelyek ugyan saját maguk állították elő az ammóniát, de földgázimportjuk nagy része kiesett az Öböl-térség földgázexportjának leállása miatt, szintén nehéz helyzetbe kerültek. Ez a helyzet főként Ázsiában jelentkezik. Banglades, India és Pakisztán is jelentős (~25%) mennyiségben használ(t) Öböl-téréségből származó import földgázt saját ammóniagyártás céljából.
Mindezen diszruptív hatások a műtrágyák, a finomított olajtermékek, egyes vegyi anyagok globális piacán, hiányt és ár-volatilitást okoztak a konfliktus kirobbanása után. Például a karbamid piaci ára 2026 január és május között megduplázódott. A metanol piacot szintén megütötte a konfliktus, melynek ára 60%-kal nőtt idén január és május között.
Európa helyzete az ammónia tekintetében jobb, mivel „csak” 20%-át importálja a jelenlegi NH3 felhasználásának. Viszont a felhasznált metanol 80%-a importból származik. Európa a műtrágyaiparnak köszönhetően már korábbról rendelkezik meglévő import-infrastruktúval, amely jellemzően kikötői import-terminálokat jelent, és amelyek együttesen kb. 0,7 Mt/év hidrogén-egyenértéknek megfelelő ammónia-mennyiséget képesek fogadni. Az EU jelentős hidrogén(származék) import célokat tűzött ki 2030-ra vonatkozóan, de ennek realizálásához több ammónia import-terminál megépítése szükséges(2).
Rövid- vagy hosszútávú gondolkodás? – mi képez akadályt a zöld hidrogén(származékok) érdemi terjedése előtt?
Bár a hagyományos, földgáz alapú, SMR módszerrel előállított „szürke” hidrogén ára az utóbbi évek ársokkjai esetében, például az orosz-ukrán konfliktus 2022-es kirobbanása után, vagy a Hormuzi-szoros lezárását követően több esetben meghaladták a megújuló alapú (zöld) vagy low-carbon hidrogén árát, ezek az áremelkedések túl rövidek voltak ahhoz, hogy indokolják a megújuló alapú hidrogénre épülő zöld ammónia vagy zöld metanol gyártó üzemekbe történő jelentős beruházásokat. Az ilyen üzemek jellemzően 20+ vagy akár 50 évig működnek, és az ártüske jelleggel, viszonylag rövid időszakokra megjelenő magasabb árak eddig még nem jelentettek érdemi pénzügyi ösztönzést a jellemzően magasabb költségű zöld hidrogén / ammónia / metanol üzemek építésére. Ez az oka, hogy a megújuló alapú, zöld hidrogén, illetve ennek származékai (pl. zöld ammónia) nem tudnak azonnali választ adni a jelenlegi válságra. Néhány ilyen üzem már megkezdte a működést, és számos tervezési fázisban van, de ezek együttes kapacitása sem tud még érdemi hatásként megjelenni az energiapiacon. Azonban úgy tűnik, hogy ezek a geopolitikai indíttatású ársokkok egyre gyakrabban jelentkeznek, ezért az alternatív (zöld, kék, sárga) hidrogéntípusok, valamint hidrogénszármazékok fontos elemévé válhatnak a hosszú távú energia- és élelmezésbiztonság javítását célzó stratégiáknak.
Hogyan járulhatnak hozzá a hidrogén, illetve hidrogénszármazékok az energiabiztonsághoz és milyen időtávon?
Az IEA az energiabiztonságot az energiaforrások megfizethető áron történő, zavartalan rendelkezésre állásaként határozta meg.
Energy security: the uninterrupted availability of energy sources at affordable prices. (IEA)
Az energiabiztonság értelmezési kerete az elmúlt években kibővült. A kezdeti, megfelelő ellátás biztosítására összpontosító fókuszon túlnyúlva, az energiarendszer diverzitását, rugalmasságát és ellenálló-képességét is magába foglalja a korszerűbb értelmezés. Ennek tükrében a politikai döntéshozók egyre inkább mérlegelik a hidrogén, illetve hidrogénszármazékok szerepét az energiabiztonság javításában. A hidrogén többféleképpen is hozzájárulhat az energiabiztonsághoz:
- megnövelt belföldi előállítás
- árstabilitás
- diverzifikáció
- ellátásbiztonság, ellátási lánc biztonsága.
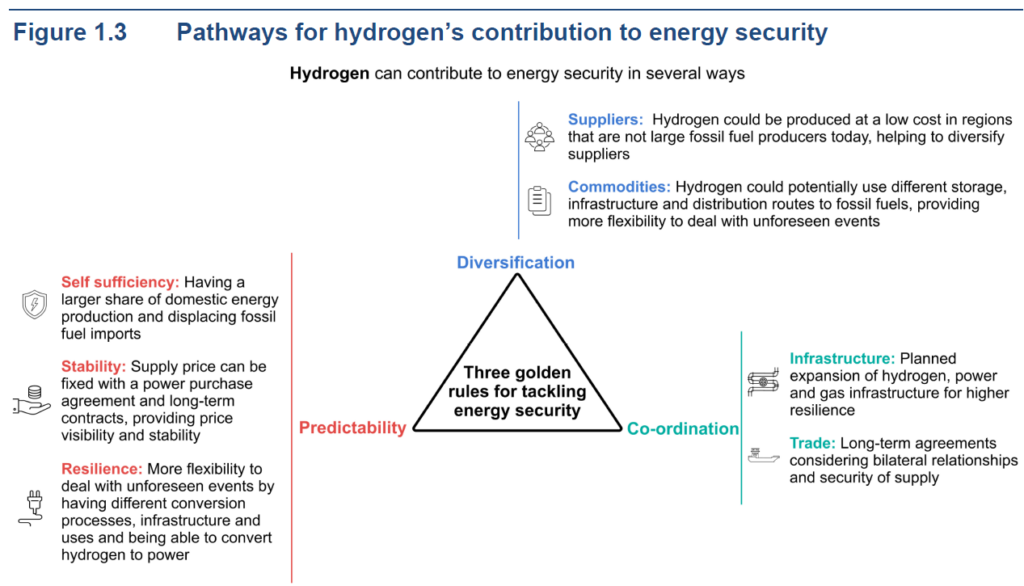
Ugyanakkor nem jó illúziókat táplálni, a hidrogén(származékok) energiabiztonsághoz való hozzájárulása nem fog egyik napról a másikra megmutatkozni. (Ezt, illetve várható időszükségletet az LNG felfutásának példájával illusztráljuk.) Két fő időbeni eltolódást kell figyelembe venni. Először is, egyetlen projekt előkészítése a bejelentésétől a végső döntéshozatalig 2-4 évig is eltarthat, vagy még tovább is, ahol nincs korábbi tapasztalat az ilyen típusú projektekben. A végső beruházási döntéshozatal megtörténte után a teljes termelési kapacitás elérése további 1-4 évig is eltarthat. Másodszor, időbe telik, mire a több projektből származó kumulatív termelés már statisztikai szinten is érzékelhetően hozzájárul az energiaellátáshoz. Ez túlmutat egyetlen projekten, és olyan közös elemeket igényel, mint az infrastruktúra-fejlesztés, például egy csővezeték-hálózat a H2-DRI (hidrogén alapú acélgyárak) vagy erőművek ellátására, vagy az ellátási infrastruktúra a hajózási üzemanyagok vagy az ammónia tárolására. Míg a kezdeti projekteket szakpolitikai és pénzügyi támogatásnak kell megtámasztania, egyértelmű perspektívának kell lennie a támogatás fokozatos megszüntetésére hosszú távon, különben az energiabiztonság hidrogénnel történő növelése magas költségekkel járhat. Ugyanakkor nem szabad elfelejteni, hogy a hidrogén nem egyszerűen csak import energiahordozó lehet, hanem megfelelő projekt-tervezés során, és az elektrolitikus előállítást alkalmazó értékláncokban villamos energia kiszabályozási, energiatárolási feladatokba is be tud kapcsolódni. Továbbá, az előzővel összefüggésben nagyobb mértékű időjárásfüggő megujuló-integrációt tehet lehetővé.
Ugyanakkor az energiabiztonság nem kezelhető izoláltan, a szakpolitikai döntséhozóknak tekintettel kell lenni a hidrogén szerepének súlyozásakor egyéb prioritásokra is, mint például elérhető ár, piaci érettség szintje, ipari gyártókapacitások és az energiamix összetétele.
Hidrogén hármas stratégiai szerepben
Míg a korábbi években, jellemzően a 2020-as EU Hidrogén Stratégia megjelenésétől a hidrogénnel kapcsolatosan elsődlegesen a dekarbonizációs potenciálját emelték ki, az említett geopolitikai sokkok miatt újra az érdeklődés horizontjára került a hidrogén, illetve származékai, mert megfelelő fejlesztéspolitikával hármas stratégiai érték hozható ki belőle.
A meghaladott szemléletmód: „a hidrogén dekarbonizálja az ipart”. Probléma: hosszú időtáv, függés a szakpolitika alakulásától, addicionális és nehezen pontosítható költség jelenik meg.
Az új, helyesebb szemléletmód: „a hidrogén segít csökkenteni a fosszilis import energiához kapcsolódó ár-volatilitást, stabilizálja a működési költségeket, javítja a forrásdiverzifikációt, és javítja az energiabiztonságot, segíti a belföldi megújuló alapú energiatermelés minél nagyobb mértékét”. Azonnali, számszerűsíthető hozzáadott értéket nyújt.
A fentiek alapján a hidrogén (illetve hidrogénszármazékok) hármas stratégiai értéke a 2020-as évek második felétől a következő képpen szemléltethető[2]:
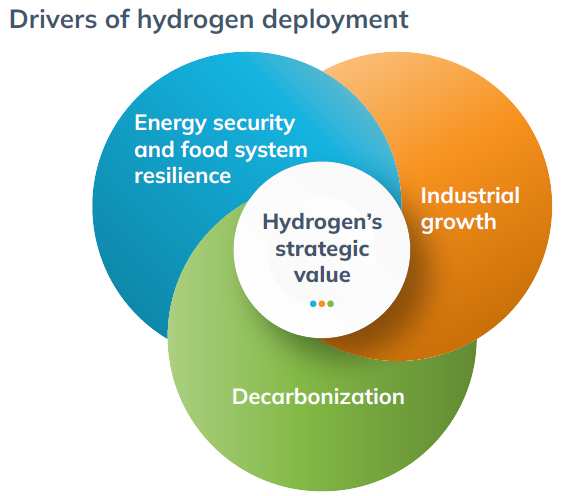
1 | Energiabiztonság és az élelmiszer rendszerek rezilienciája:
- a hidrogén erősítheti az energiaellátás rugalmasságát, lehetővé téve az új megújuló energiaforrások integrációját és kiépítését a növekvő energiaigény kielégítése érdekében – önmagában a már lekötött megújulóhidrogén-projektek megvalósítása is 50–55 GW-nyi új, megújuló forrásból származó energiatermelési kapacitást tenne lehetővé
- a hidrogén erősítheti az energiabiztonságot és az energiafüggetlenséget a belföldi erőforrások hasznosításának maximalizálása és az energiaellátási források diverzifikálása révén; számos, 50–100%-os energiaimport-függőséggel jellemezhető régió (például az EU, India és Kelet-Ázsia) már saját hidrogénstratégiákat dolgozott ki, vagy a konfliktusokkal, zavarokkal küzdő energiaellátási központoktól eltérő források felé tereli beszerzéseit
- a hidrogén növelheti az agrár-élelmiszeripari rendszer ellenállóképességét, mivel megbízható, fenntartható és megfizethető megoldásokat kínál, amelyek mérséklik az áringadozások és az ellátási zavarok hatásait a gazdálkodók, az élelmiszeripari vállalatok és a fogyasztók számára; Indiában például a megújuló forrásból származó ammónia hazai előállítása tompíthatná az olyan alapvető élelmiszerek – mint például a rizs – árának válság okozta jelentős ingadozását, és mérsékelhetné a mezőgazdasági ágazat számára nyújtott, amúgy is tetemes állami támogatásokat.
2 | Ipari növekedés
- a hidrogén új ipari értékteremtési lehetőségeket és exportkilátásokat nyit meg. Például az Egyesült Államok stratégiai kereskedelmi folyosókon keresztül fejleszt új, low-carbon ammónia-exportpiacokat. Kína a fosszilis energia importőréből elektro-üzemanyagok exportőrévé alakul át, és már a globális elektrolizáló-gyártó kapacitás több mint 60%-át adja. Az EU meglévő gyártási bázisára támaszkodva szolgálja ki a belföldi és exportpiacokat. Miközben más régiók – például a Közel-Kelet, India, Latin-Amerika, Óceánia és Afrika – bőséges megújuló erőforrásait hasznosíthatják a növekvő belföldi és exportigények kielégítésére.
3 | Dekarbonizáció
- a hidrogén a legköltséghatékonyabb, illetve logisztikailag leginkább megvalósítható karbonmentes alternatíva a nehezen villamosítható ipari ágazatokban, a nehézgépjárműves szállítás, valamint a vegyipari és energetikai alapanyagok terén.
A fenti ábra, illetve annak logikája alapján a hidrogén valamint származékai megfelelő körülmények között alkalmazva, kiegészítő szerepet játszhat az elektrifikáció és más technológiák (pl. akkumulátorok, fejlett bioüzemanyagok, biogázok) mellett e kihívások kezelésében, lehetővé téve egy biztonságosabb, diverzifikáltabb, ellenállóbb és versenyképesebb tiszta energia- és ipari rendszer létrehozását. Energiahordozóként, ipari alapanyagként, tárolási megoldásként és exportálható tiszta molekulaként a hidrogén erősítheti az energiabiztonságot és támogathatja a megújuló energia integrációját, miközben lehetővé teszi a még nagyobb mértékű, belföldi előállítású megújuló energia befogadását, valamint diverzifikálja az ellátási láncokat. Hosszú távú energiapufferként és alacsony kibocsátású műtrágya-inputként szolgálva a hidrogén növelheti az energia- és élelmiszerrendszer ellenálló képességét, lehetővé téve az országok számára, hogy proaktívan elszigetelődjenek az energiaárak ingadozása, az ellátási lánc sokkhatásai és a szélsőséges időjárás okozta zavarok ellen, ezek hatásait tompítsák, és a belső helyreállítási képességet javítsák. A hidrogén az ipari növekedés útját is megteremtheti, többek között a tiszta üzemanyagok, a low-carbon vegyi anyagok és műtrágyák, az új mobilitási alkalmazások és a tiszta technológiák vezető szerepe révén.
Hidrogén stratégiai szerepének megjelenése egyes földrajzi régiókban
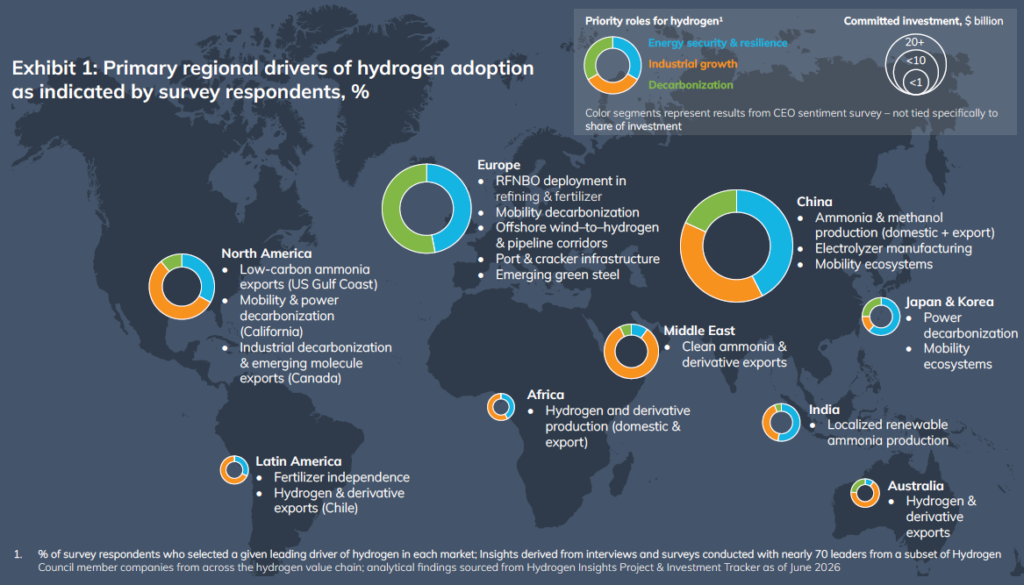
A fentiekben részletezett hármas stratégiai értékből több is megjelenhet egy-egy projektben, de adott földrajzi régiótól függ, hogy mely előnyök hangsúlyosabbak helyben, és melyek kevésbé. A hidrogén sajátossága, hogy egyszerre több, napjainkban kiemelt jelentőségű geopolitikai prioritás kezeléséhez is hozzájárulhat, bár e prioritások relatív súlya régiónként eltérő.[2]
Szempontunkból természetesen az EU, illetve a tágabb európai kontextus a legfontosabb. Európában a hidrogén elterjedése a dekarbonizációs politikában gyökerezik, beleértve a RED III irányelvnek (Renewable Energy Directive III) a nem biológiai eredetű megújuló üzemanyagokra (RFNBO) vonatkozó, közlekedési alkalmazásokban és az iparban érvényes követelményeit, valamint a széndioxid-árképzési mechanizmusokat, mint például az ETS (Emission Trading System), olyan kereskedelmi intézkedésekkel párosulva, mint a CBAM (Carbon Border Adjusment Mechanizm). Európa energiaimport-függősége és a növekvő energiaigény szintén növeli a hidrogén szerepét az ellátás diverzifikálásában, a hazai ipari értékláncok támogatásában és a megújuló energiaforrásokon alapuló hálózat rugalmasságának növelésében.
Kína, mint a világ jelenleg is meghatározó hidrogénpiaca, hidrogénszektora fontos példa lehet. Kínában a hidrogén (és a hidrogéntechnológiák, mint például az üzemanyagcellás nehézgépjárművek) kiemelt stratégiai pillérként szerepel a 15. Ötéves Terv időszakában, a politikai irányvonal pedig az energiabiztonságot, a technológiai önellátást, valamint a tiszta ipari üzemanyagok és alapanyagok felskálázását hangsúlyozza. Kínában a fókusz a demonstrációról az iparosításra helyeződik át, beleértve az elektrolizálók gyártását, a megújuló alapú hidrogéntermelést, a hidrogén alapú vegyi anyagokat és a regionális tiszta hidrogén klasztereket. Ez megerősíti Kína szélesebb körű stratégiáját a belföldi kereslet növelésére, a berendezésgyártás felskálázására és a tiszta technológiai vezető szerep kiterjesztésére a megújuló hidrogénre, ammóniára, metanolra és más tiszta molekulákra.
Az Egyesült Államok erős energetikai potenciállal és kedvező földrajzi adottságokkal rendelkezik, valamint jelentős ipari termelésével és a hagyományos energia iránti keresletével a hidrogén új energiavektort kínál az ipari növekedéshez, és módot kínál az élelmiszerrendszer ellenállóképességének növelésére több célpiacon az alacsony költségű ammóniatermelés révén (Lásd pl. 2026 szeptemberi cikkünket a világ jelenlegi legnagyobb „kék” ammónia üzemének építéséről az USA-ban). A határozott kínálati oldali politika, a törvényben rögzített, például az IRA törvény 45Q pragrafus szerinti adójóváírás és a növekvő CCUS (CO2- leválasztási, tárolási és hasznosítási) infrastruktúra kiépítése révén, támogatja a low-carbon hidrogént és más, CCUS-t alkalmazó ipari projekteket azáltal, hogy javítja a CO₂-leválasztás és -tárolás gazdaságosságát, ezáltal is segíti a projekteket a végső befektetési döntés (FID) meghozatala felé haladni.
A közel-keleti térség közismerten gazdag hagyományos fosszilis és megújuló erőforrásokban. A térség nemzeti stratégiái – mint például az Egyesült Arab Emírségek nemzeti hidrogénstratégiája – a meglévő, jelentős potenciálú erőforrásokra, az infrastruktúrára és az exportkapacitásokra építve pozicionálják a low-carbon hidrogént a jövőbeni növekedés egyik pilléreként. A jelenlegi regionális instabilitás okozta energiaellátási és szállítási zavarokra alternatív szállítási útvonalak kiépítésével reagálnak, ami a hidrogénágazatra is hatással lehet. (Lásd pl. Szaúd-Arábia két nagy, több GW léptékű zöld hidrogén / ammónia projektjét, amely az ország ÉNy-i részén, a Vörös-tenger partján, Szuezhez – ezáltal Európához is – közelebb épül meg, messze elkerülve például a Hormuzi-szorost – az erről szóló részletes cikk a Hidrogén Hírlevél 2026/3 számában található. Hasonló folyamatok figyelhetők meg más régiókban is, ahol az energiabiztonság és az ipari növekedés ösztönzi a hidrogén és az ammónia alkalmazását.
Ausztrália egyértelmű kormányzati támogatási mechanizmusok – például a hidrogéntermelési adókedvezmény (HPTI) – révén igyekszik globális hidrogén exportőrré válni. E rendszer keretében projektenként, akár 10 éven keresztül 2 AUD/kgH2 támogatást nyújtanak az erre jogosultá váló, megújuló alapú hidrogénelőállításra. Ausztráliából már 2023-ban megvalósult a cseppfolyós hidrogén (LH2) pilot szintű szállítása Japánba. E projekt, illetve a szállítás, az export-import terminálok méretnövelése – olyan meghatározó ipari szereplők, mint pl. Kawasaki Heavy Industries részvételével – folyamatban van. Erről szóló korábbi cikkünk a Hidrogén Hírlevél 2026/1 számának 18-19 oldalán olvasható.
Indiában a hidrogén és a tiszta hidrogénszármazékok elsősorban az energia- és élelmiszerbiztonsághoz, valamint a stratégiai erőforrás-pozicionáláshoz kapcsolódnak. Az ország jelenleg nagymértékben függ az importtól az ammónia- és műtrágyaigény jelentős részének kielégítésében, ami globális árupiaci volatilitásnak és ellátási zavaroknak teszi ki a népes Indiát. Az NGHM-en, India 2023-ban indított hidrogén programján (National Green Hydrogen Mission) keresztül és különböző ösztönzők (mint pl. a SIGHT – Strategic Interventions for Green Hydrogen Transition) révén lehetővé tett 5 millió tonna/év megújuló alapú hidrogéntermelést céloz meg 2030-ra. A politikai döntéshozók célja a belföldi megújuló erőforrások felhasználása, a támogatási mechanizmusokkal párosulva, hidrogén és származékai előállítására, ezáltal csökkentve az importfüggőséget, miközben megerősíti India pozícióját a feltörekvő tiszta molekula globális kereskedelemben.
Japánban és Dél-Koreában a hidrogén alkalmazásának térnyerését az energiaellátás biztonságának erősítésében és az ambiciózus dekarbonizációs célok elérésében betöltött kettős szerepe hajtja. Mivel mindkét ország korlátozott belföldi megújuló energia- és földgázkészletekkel rendelkezik, várhatóan továbbra is strukturálisan az energiaimportra lesznek utalva. A hidrogén lehetőséget kínál arra, hogy a jövőbeli ellátást szélesebb körű partneri régiók – például Ausztrália, Kína, India, Közel-Kelet – bevonásával diverzifikálják, ahelyett, hogy koncentrált energiaellátási láncokra támaszkodnának. Külön említést érdemel Japán 2026 júniusában közzétett, 2.300 mrd(!) $ értékű, állami és magánszférát összefogó beruházási ütemterve; valamint az, hogy a 2040-es pénzügyi évig terjedően 38 mrd $ összeget irányoz elő a hidrogén és származékai számára. A hidrogén alkalmazását pedig a gazdasági biztonság és a japán technológiák globális piacokra történő exportja köré építi fel. Dél-Koreában is olyan „nehézsúlyú” ipari szereplők foglalkoznak a cseppfolyós hidrogént szálló (LH2) tankerek építéssel, mint a Hyundai Heavy Industries, a Samsung Heavy Industries, és a Hanwha Ocean. A Hanwha idehaza talán kevésbé ismert vállalat, de potenciáljára jellemző, hogy 2025-ben építette meg a kétszázadik LNG tankerhajóját. Említést érdemel az is, hogy Dél-Korea idén nyáron már harmadik alkalommal (2024/2025/2026) írt ki tendert hidrogén, illetve hidrogén-származék alapon termelt villamos energiára. Korea a tiszta hidrogén alapú villamos energia (clean hydrogen power) bevezetését a globális piaci realitásokhoz és a technológiai érettséghez
igazítja; 2026-ban 1,4 TWh hidrogén alapú villamosenergia-termelésre hirdetett meg aukciót.
A leírtakat igyekszik szemléltetni a következő ábra, amely a már fent alkalmazott színkódok megtartásával mutatja, hogy a hidrogén hármas stratrégiai előnyei közül melyik régióban, melyek jelennek meg és milyen mértékű beruházási volumennel társulnak.[2]
A jelentősebb hidrogén export és globális kereskedelem időbeni felfutásának becslése az LNG történelmi példáján keresztül
Az LNG történelmi mintát adhat a felfutáshoz szükséges időről. A hidrogénhez hasonlóan a kezdeti időszakban az LNG-nek sem volt ár-benchmarkja, hiányzott az infrastruktúrája, ezért hosszú távú átvételi (offtake) megállapodásokra volt szükség a fejlesztés lehetővé tételéhez. Míg a földgáz cseppfolyósítás technológiája több mint egy évszázados, az első nemzetközi LNG-szállítmányra 1959-ben került sor, az első LNG-szállítóhajó pedig 1964-ben állt kereskedelmi szolgálatba. Japán, az LNG importjának egyik úttörője és 2021-ig a vezető LNG-importőr. 1968-ban kezdte meg az LNG importját Alaszkából. Az 1970-es években a termelés Indonéziában és Algériában is növekedni kezdett, miközben pl. Korea is importőrré vált. Az olajválságok és az áremelkedések az energiaforrás diverzifikáció támogatásához vezettek. 1990-ben Japán a globális kereskedelem közel háromnegyedét adta, az LNG pedig az ország energiamixének mintegy 10%-át. Összességében tehát az első szállítmányt követően közel öt évtizeddel az LNG még mindig a globális gázkereslet kevesebb mint 15%-át fedezte. Az érdemi mértékű felfutás, alkalmazás más energiahordozóknál is több évtizedes távlat. Tehát hidrogén tekintetében is irreális elvárás (volt), hogy néhány év alatt statisztikailag jelentős energiahordozóvá, globálisan kereskedett commodity-vé válhat.
Forrás:
[1] International Energy Agency: Global Hydrogen Review 2026
[2] Hydrogen Council, McKinsey&Co.: Global Hydrogen Compass 2026 – Deploying at scale for resilience, industrial growth, and decarbonization
Lábjegyzetek:
(1) A legerősebben érintett országok azok, amelyek szinte teljes egészében importálják a szükséges ammónia mennyiséget. Ilyen például Marokkó, amely ammónia szükségletének gyakorlatilag 100%-át importálja, és ennek kb. 40%-a származott eddig az Öböl térségéből. Hasonlóan nehéz helyzetbe került Brazília, Ausztráli, Dél-Afrika és Thaiföld, amely országok karbamid felhasználásuk teljes egésze importból származik, és ennek nagy részét (~40-85%) a Közel-Keletről szerezték be eddig.
(2) Az EU a hidrogén, illetve hidrogénszármazékok, elsődlegesen az ammónia import-termináljainak építésére már évek óta komoly erőfeszítéseket tesz. Ennek egyik markáns jele, hogy a legutóbbi, 2025 decemberében publikált PCI projektlistán (Projects of Common Interest) az összesen 230+ energetikai projekt között már ~100 hidrogénprojekt volt, és utóbbin belül több projekt irányult explicit módon ammóniaimport-terminálok megvalósítására. Erről szóló részletes cikkünk honlapunkon itt található.